
揭秘通信科技公司及其实际控制人彭宇勾结税务人员骗取出口退税案件
|
内外勾连设骗局 虚开骗税终落网 ——揭秘湖南宸睿通信科技有限公司及其实际控制人彭宇勾结税务人员骗取出口退税案件 时间:2026-09-28 近期,国家税务总局湘西土家族苗族自治州税务局第一稽查局联合公安机关根据税收大数据线索分析,依法查处了湖南宸睿通信科技有限公司(以下简称“宸睿公司”)及其实际控制人彭宇勾结税务人员骗取出口退税案件。经查,2020年至2021年,宸睿公司及其实际控制人彭宇勾结湘西高新区税务局工作人员向峰,通过签订虚假买卖合同、虚开增值税专用发票、接受上游企业虚开增值税专用发票等手段骗取出口退税339.28万元。2025年9月,税务部门依法对其作出追缴出口退税款、停止为其办理出口退税两年三个月的处理处罚决定。目前,案件由公安机关进一步侦办。2025年10月,湘西高新区税务局工作人员向峰被给予开除党籍、开除公职处分;2025年12月,向峰因犯受贿罪、徇私舞弊发售发票、出口退税罪等,被泸溪县人民法院依法判处有期徒刑六年六个月,并追缴违法所得。 反常爆单下的“空心”销售 前期,湘西州税务局第一稽查局依托大数据开展风险扫描时,一条异常线索迅速进入视野:湖南宸睿通信科技有限公司长期主营外贸出口、国内销售占比较低,但在2020年6月至2021年8月短短14个月内,公司内销业务开票规模“暴增”,累计对外开具增值税专用发票372份,涉税金额高达5639.77万元,明显违背正常经营逻辑。 面对疑点,检查人员赶赴企业开展实地核查。现场可见,企业虽在运转,既未扩建厂房、扩招工人,也未拓展国内销售渠道和经销商,基本不具备承接数千万元内销订单的产能与条件。面对核查询问,企业实际控制人彭宇以“人在外地”“不负责具体经营”为由回避推脱,种种反常迹象透露出该公司存在涉税违法嫌疑。 资金回流下的“空转”陷阱 为查清事实真相,检查人员在企业财务办公区域开展实地查验。在翻阅数百份入账进项发票时,企业相关负责人坚称“发票用于购买原材料,属于真实购销往来。”继续追问“为何缺少仓储运输记录”“为何部分原材料未入库却已用于生产”时,对方含糊回应“采购、制造、出口对接均由实际控制人全权处理,目前无法说明细节。” 面对实际控制人调查缺位的情况,检查人员依法调取宸睿公司及其上下游企业对公账户、个人账户银行流水,逐笔比对货运平台轨迹与企业提供的物流单据。经数据核对,发现该公司支付给上游的采购货款,经多层个人账户、空壳企业拆分后跨区周转,最终回流至宸睿公司实际控制人彭宇及其亲属、关联公司的账户,形成完整资金回流闭环。 无真实资金往来的交易,物流单据也与货运平台原始轨迹无法对应。对此,该公司相关负责人承认受彭宇指使,刻意篡改信息、伪造物流单据,目的就是掩盖无货交易、无真实物流的违法事实。同步核查企业出口业务资料时发现,该公司所谓的外销业务无实物支撑,纯粹是通过接受虚开发票、搭建虚假出口链条,违规申报骗取国家出口退税。
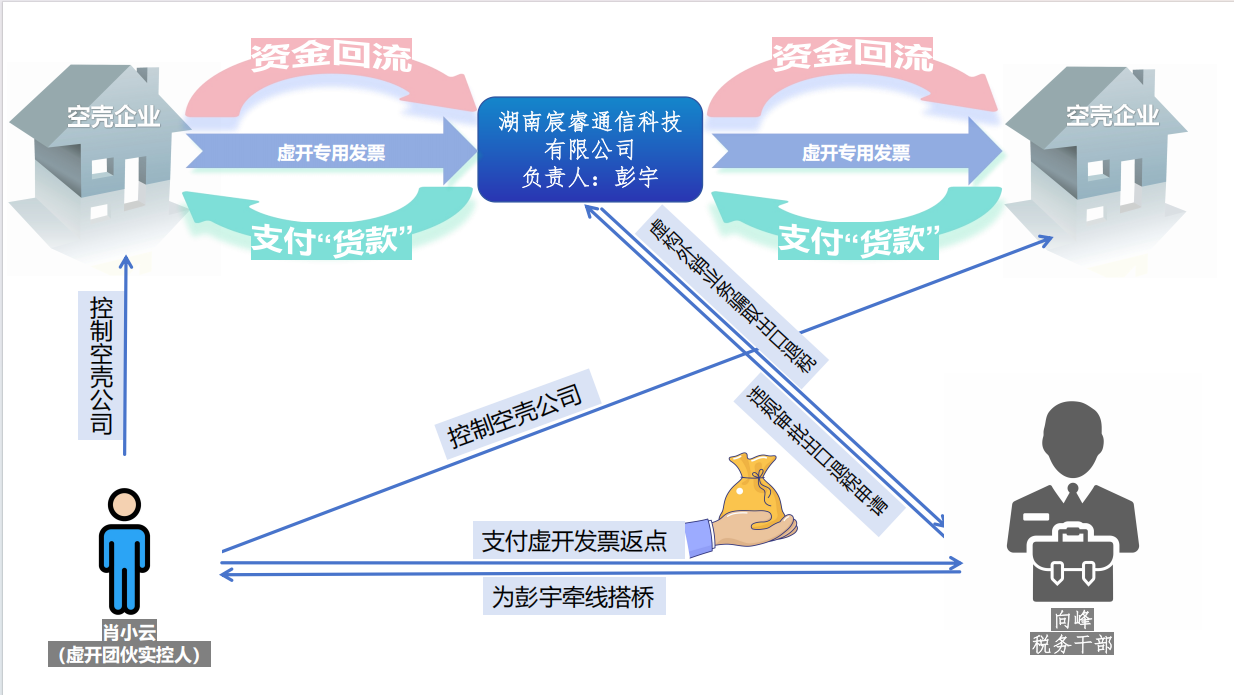
内外勾结下的骗税链条 在资金回流、虚假物流、虚开发票等完整证据链面前,宸睿公司实际控制人彭宇无从辩驳,如实供述违法事实。税务部门同步启动“一案双查”,顺着线索发现了湘西高新区税务局工作人员向峰的违纪违法问题。 据彭宇交代,宸睿公司一笔出口退税业务因未取得进项发票无法申报退税,彭宇主动找到时任企业税管员向峰“商议补救”。向峰为谋取私利,牵线搭桥介绍彭宇结识虚开团伙实际控制人肖小云(另案处理)。三人私下串通,谎称肖小云名下企业与宸睿公司原有供应商存在股权关联、长期合作,以此为幌子,由肖小云操控空壳企业向宸睿公司大肆虚开增值税专用发票,共同上演“空手套白狼”的出口骗税戏码。 向峰明知宸睿公司与肖小云控制企业无真实货物交易,且宸睿公司已因发票违法被稽查部门调查,仍利欲熏心,收受肖小云提供的开票返点,并接受肖小云请托,利用职务便利违规审批通过宸睿公司的出口退税申请,为整套虚开骗税操作提供职务掩护,最终形成彭宇(受票企业实控人)—向峰(税务工作人员)—肖小云(虚开团伙操控人)相互勾结、分工牟利的完整违法链条。 违法犯罪必被法律严惩 查清违法链条后,湘西州税务局针对向峰的违纪违法行为,迅速推进“双向倒查”,对肖小云实际控制的所有企业进行稽查检查,对检查中相关企业的刑事犯罪线索,依法移交给公安部门查处。 《中华人民共和国发票管理办法》第二十一条第二款规定:任何单位和个人不得有下列虚开发票行为:(一)为他人、为自己开具与实际经营业务情况不符的发票;(二)让他人为自己开具与实际经营业务情况不符的发票;(三)介绍他人开具与实际经营业务情况不符的发票。 《中华人民共和国税收征收管理法》第六十六条规定:以假报出口或者其他欺骗手段,骗取国家出口退税款,由税务机关追缴其骗取的退税款,并处骗取税款一倍以上五倍以下的罚款;构成犯罪的,依法追究刑事责任。 针对其违法事实,税务部门对涉案企业对外开具、接受增值税发票的行为定性为虚开。2025年9月,税务部门依法对其作出追缴出口退税款、停止为其办理出口退税两年三个月的处理处罚决定。 目前,案件由公安机关进一步侦办。2025年10月,湘西高新区税务局工作人员向峰被给予开除党籍、开除公职处分;2025年12月,向峰因犯受贿罪、徇私舞弊发售发票、出口退税罪等,被泸溪县人民法院依法判处有期徒刑六年六个月,并追缴违法所得。 |
相关阅读
版权声明:
本站除原创、整理外,所转载的内容其相关阐述及结论并不代表本站观点或立场。网站所收录的财税政策法规,统一以财政部、国家税务总局、人大常委会等官方渠道正式发布内容为准。基于本站内容进行的任何实务操作、申报、记账、决策及由此产生的法律风险与责任,均由使用者本人承担,与本站无关。 本站转载内容均已注明来源(作者及原始出处);如因转载、署名、版权等存在异议,相关媒体或个人可与本站联系。未经本站书面授权,请勿对本站内容进行二次商业转载、汇编或镜像。 如对转载内容、署名、版权等有异议,请通过邮箱:251507643@qq.com与本站联系。本站将在核实情况后,及时进行相应处理。
最新内容
- 1揭秘通信科技公司及其实际控制人彭宇勾结税务人员骗取出口退税案件
- 2如何合规享受研发费用加计扣除优惠政策?
- 3江西省税务、科技部门联合发布合规享受研发费用加计扣除优惠政策典型案例
- 4上游走逃失联,下游进项为何“连坐”?解读异常凭证的法律性质与受票方的止损策略
- 5《地方附加税法(征求意见稿)》核心变革及务影响
- 6外籍华人注意:外籍个人分红免税32年落幕,20%个税时代正式到来
- 7金融行业涉税合规 | 税务总局公布典型案例,梳理中小银行涉税风险与合规路径
- 8税务局推送“违规列支”疑点怎么解释?无票支出、白条入账、暂估成本、60日补票与纳税调增全流程指南
- 9门税务一稽送达公告:21份专票定性虚开,法人面临涉税法律风险
- 10走逃失联企业虚开数电专票,价税合计676万元
会计准则
热点内容
税收基本法规
- 货物和劳务税
- 中华人民共和国增值税法
- 中华人民共和国增值税法实施条例
- 关于全面推开营业税改征增值税试点的通知
- 中华人民共和国消费税暂行条例
- 中华人民共和国消费税暂行条例实施细则
- 中华人民共和国车辆购置税法
- 关于车辆购置税有关具体政策的公告
- 中华人民共和国海关法
- 中华人民共和国进出口关税条例
- 所得税
- 中华人民共和国企业所得税法
- 中华人民共和国企业所得税法实施条例
- 中华人民共和国个人所得税法
- 中华人民共和国个人所得税法实施条例
- 财产和行为税
- 中华人民共和国房产税暂行条例
- 中华人民共和国城镇土地使用税暂行条例
- 关于土地使用税若干具体问题的解释和暂行规定
- 中华人民共和国城市维护建设税法
- 中华人民共和国印花税法
- 关于印花税若干事项政策执行口径的公告
- 中华人民共和国资源税法
- 关于资源税有关问题执行口径的公告
- 中华人民共和国土地增值税暂行条例
- 中华人民共和国土地增值税暂行条例实施细则
- 中华人民共和国车船税法
- 中华人民共和国车船税法实施条例
- 中华人民共和国烟叶税法
- 中华人民共和国契税法
- 关于贯彻实施契税法若干事项执行口径的公告
- 中华人民共和国耕地占用税法
- 中华人民共和国耕地占用税法实施办法
- 中华人民共和国环境保护税法
- 中华人民共和国环境保护税法实施条例
- 中华人民共和国船舶吨税法
- 征收管理
- 中华人民共和国税收征收管理法
- 中华人民共和国税收征收管理法实施细则
- 中华人民共和国发票管理办法
- 中华人民共和国发票管理办法实施细则
- 税务登记管理办法
- 税务行政复议规则
推荐内容



